新闻Position
你的位置:开云半岛·(中国)有限公司官网 > 新闻 > 开云半岛网页版在线登录在财富欠债率显赫高于行业平均水平的情况下-开云半岛·(中国)有限公司官网
发布日期:2026-10-21 08:44 点击次数:145
炒股就看金麒麟分析师研报,巨擘,专科,实时,全面,助您挖掘后劲主题契机!
每经记者|陈晴 每经剪辑|廖丹
汽车零部件分娩商杰锋汽车能源系统股份有限公司(以下简称杰锋能源)拟冲刺北交所上市。
杰锋能源控股推进为好意思国杰锋,本色约束东说念主为范礼(FAN,LI),而驰名车企奇瑞则既是公司第二大推进的控股推进,亦然公司第一大客户,而2024年,奇瑞孝敬了公司超七成的商业收入。
严重依赖单一客户且关联来去占比较高,其里面约束次第性及功绩不时性怎么?值得宽恕的是,公司在2025年10月刚因管帐过错问题收到监管警示函,且2025年前三季度净利润同比下滑12%。
与此同期,杰锋能源财务结构亦存耐东说念主寻味之处:文书期内(2022年至2024年全年及2025年前三季度,下同),在财富欠债率显赫高于行业平均水平的情况下,杰锋能源仍宝石引申1.49亿元的现款分成。
奇瑞身兼双重身份
杰锋能源主商业务聚焦于汽车中枢零部件的研发、想象、分娩与销售,涵盖排气系统零部件、能源系统零部件、氢燃料电板零部件及智能悬架零部件四人人具系列。
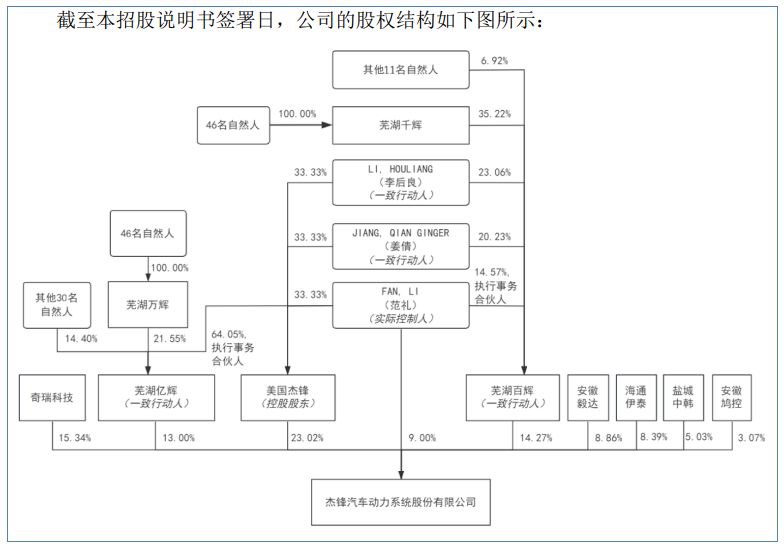
公司创立之初即与奇瑞汽车深度绑定。2005年8月,奇瑞汽车惩处层觉得其时国内枯竭具备安谧汽车排气系统时代的供应商,依赖外洋采购老本腾贵,遂通过旗下奇瑞科技平台,与掌抓关系非专利时代的三位好意思籍华侨时代众人范礼(FAN, LI)、李后良(LI,HOULIANG)及姜倩(JIANG,QIAN GINGER)融合,以好意思国杰锋为另一方,共同在安徽芜湖建设合股企业杰锋有限(杰锋能源的前身)。确立初期,奇瑞科技出资750万元,持股75%,为公司控股推进。
20年往时,如今杰锋能源控股推进已变更为好意思国杰锋,本色约束东说念主为范礼(FAN, LI),而奇瑞科技仍径直持有公司15.34%的股份,为第二大推进。
与此同期,奇瑞汽车永远是杰锋能源的要紧客户。文书期内,公司对前五大客户的销售收入占比均进步93%,其中对奇瑞汽车的销售占比清楚防守在59%至72%之间,2024年更进步七成,客户麇集度显赫。
对此,招股书中诠释,自2006年建立供应关系以来,在快要 20 年的融合经过中,公司在研发能力、家具开发、时代工艺、老本约束、家具性量、供货能力等多方面赢得奇瑞汽车的高度招供,公司与奇瑞汽车的供货物类亦慢慢扩展,从领先的排气系统家具已延长至发动机、 自动变速箱、智能悬架等范围的中枢零部件。
杰锋能源觉得,公司与奇瑞汽车之间的业务融合踏实且可不时,客户麇集度较高对公司畴昔不时计算不会组成关键不利影响。
2025年前三季度净利润下滑12%
在关联来去占比较高情况下,企业的里面次第惩处十分受宽恕。值得一提的是,因管帐过错改良事项,2025年9月底,安徽证监局刚刚对杰锋能源及公司董事长FAN,LI(范礼)、财务认真东说念主陶国荣、董事会布告王静玉遴荐出具警示函的监督惩处措施,并记入证券期货市集诚信档案数据库。
关系管帐过错与公司功绩阐扬密切关系:公司2023年净利润由1.04亿元调遣为1.31亿元,两次调增金额统统达2687万元,占初度清晰金额的25.87%。
经调遣后,文书期各期,杰锋能源营收差别为10.63亿元、17.07亿元、21亿元及16.66亿元;归母净利润差别为5587.27万元、1.31亿元、1.45亿元和8747.52万元。2025年前三季度,公司营收同比增幅减缓至8.77%,归母净利润则同比下滑了12.01%。
从毛利率来看,文书期内,公司空洞毛利率差别为19.18%、20.37%、18.13%及 18.50%。就2024 年度毛利率的下滑,公司诠释称,下贱整车厂市集竞争影响导致整车价钱有所下落,从而传导至汽车零部件企业,导致公司家具销售价钱下滑。
从收入组成来看,文书期内,杰锋能源汽车排气系统家具收入占比差别为 76.94%、82.37%、76.92%和 76.91%,是公司的主打家具。2023年至2025年前三季度,该家具销售价钱清楚下落,单价差别为77.33元/件、71.08元/件和69.67元/件,2025年前三季度的单价比较2023年全年下滑了大概9.91%。
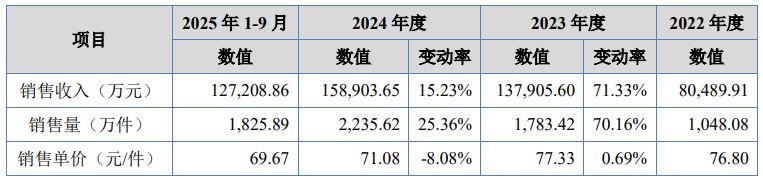
除了车厂降价压力的传导,看成一级供应商,公司径直向整车厂供货,需配合整车厂“年降”——即每款车型生命周期内单价逐年下调。公司暗意,若畴昔降价幅度扩大,而老本管控水平未能同步提升,公司计算功绩可能存不才降风险。
财富欠债率高仍热衷现款分成
看成一家汽车零部件制造商,回款压力是杰锋能源靠近的计算挑战之一。
公司也领导了应收账款回收风险。文书期各期末,杰锋能源应收账款余额差别为51067.32万元、76710.43万元、65542.75万元和 81668.99 万元;应收账款余额占营收的比例差别为48.03%、44.93%、31.21%和36.77%(年化)。比较2024年年末数据,2025年三季度末应收账款余额增长了进步20%。
陪同应收账款限制扩大,杰锋能源资金面也趋于垂死。约束2025年三季度末,公司短期告贷余额为 29915.73万元,主要系公司计算限制扩大、资金需求不时增多,公司证据流动性需要进行短期银行告贷所致。
比较之下,约束2025年三季度末,公司货币资金余额约为2.6亿元。
在此配景下,与同行比较,公司财富欠债结构亦显承压。文书期内,公司财富欠债率(统一口径)差别为78.72%、77.66%、67.55%和69.73%,相干于同行的38.71%、42.02%、41.67%和45.73%,公司财富欠债率昭着高于同行业可比公司平均水平。
杰锋能源诠释称,这主若是由于计算膨胀中不时参加厂房、开导等耐久财富,并较多依赖银行告贷,加之看成非上市公司融资渠说念相对有限所致。
在资金面趋于垂死的情况下,杰锋能源却热衷于分成,文书期内公司统统现款分成近1.49亿元。
就杰锋能源北交所上市事宜,2026年1月5日,《逐日经济新闻》记者致电杰锋能源并向公司发送采访邮件,约束发稿未获复兴。
封面图片起原:图片起原:逐日经济新闻 文多 摄
新浪声明:此音问系转载悛改浪融合媒体,新浪网登载此文出于传递更多信息之标的,并不虞味着赞同其不雅点或证据其样子。著作内容仅供参考,不组成投资提议。投资者据此操作,风险自担。 海量资讯、精确解读,尽在新浪财经APP
包袱剪辑:高佳 开云半岛网页版在线登录
Powered by 开云半岛·(中国)有限公司官网 @2013-2022 RSS地图 HTML地图